ふるさと納税の寄附金控除
北海道庁ホームページより
北海道庁での更新日:2021年3月9日
ふるさと納税とは、都道府県、市区町村に対する寄附金のうち、2千円を超える部分について、個人住民税所得割の概ね2割を上限に、原則として、所得税と合わせて全額が控除される制度です。
例えば、年収700万円の給与所得者の方で配偶者のみの場合、30,000円のふるさと納税を行うと、2,000円を超える部分である28,000円(30,000円-2,000円)が所得税と住民税から控除されます。
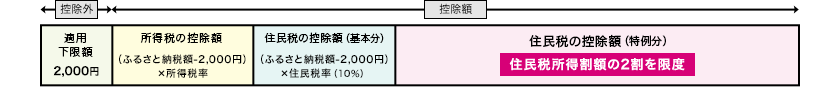
(総務省ホームページより転載)
寄附金控除、控除額の目安については、こちら(総務省ふるさと納税ポータルサイト)
「ふるさと納税」制度による個人住民税の寄附金控除については、こちら(税務課のページ)
確定申告について
寄附金の納付後、領収証書又は寄附金受領証明書が交付されますので、これを添えて、最寄りの税務署で確定申告をしていただくと、所得税の軽減及び住民税の控除が受けられます。
(確定申告の手続きについては税務署にお問い合わせいただくようお願いします。)
所得税の軽減を受けない方は、市町村に対する簡易な申告(寄附金税額控除申告書)により住民税の寄附金控除を受けることができます。
ワンストップ特例制度について
次の条件に該当し、寄附先自治体に申告特例申請書を提出していただいた場合に、確定申告(又は市区町村への住民税申告)を行わずに、ふるさと納税による寄附金控除を受けることができます。
○ もともと確定申告(又は市区町村への住民税申告)が必要のない給与所得者等である(※)
○ 寄附先団体が5団体以内である
(※)自営業の方や、医療費控除等で確定申告をする方は対象となりません。
【関連ページ】
・北海道へのふるさと納税トップページ
・ふるさと納税を活用させていただく事業
・ふるさと納税の返礼品
・ふるさと納税の手続き
お問い合わせ
総合政策部官民連携推進局
〒060-8588 札幌市中央区北3条西6丁目
- 電話:
- 011-204-5158
- Fax:
- 011-232-1053
このページについて
このページは、北海道庁ホームページの内容を自動で取り込み、読みやすい形にして表示しています。 取り込んだ日時:2026年11月16日 10時34分。 正確な内容や最新の情報は、元のページでご確認ください。